DNB sleutelt drie keer aan pensioenregels: 'Instemming niet aan de orde'

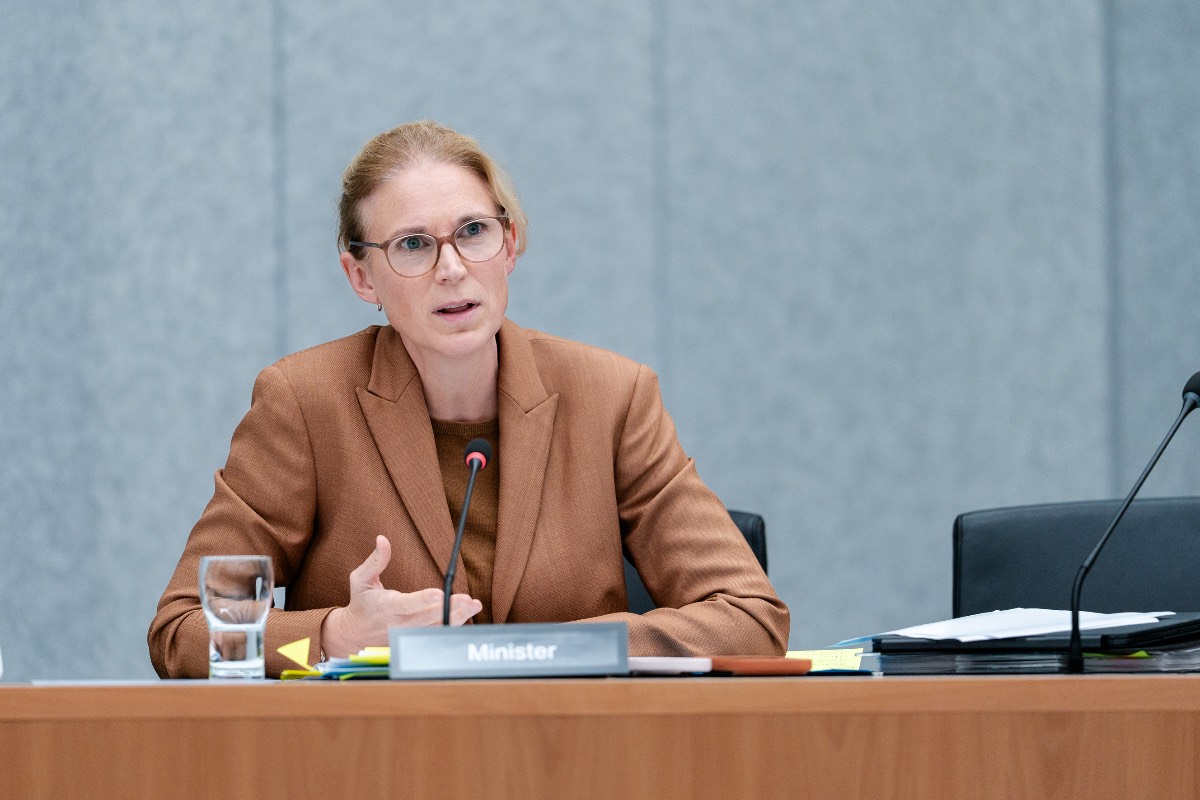
De Nederlandsche Bank (DNB) heeft in elf maanden drie keer de uitleg aangepast van de rekenregels waarmee pensioenfondsen bepalen wie er bij de overstap naar het nieuwe pensioenstelsel op vooruit- of achteruitgaat. Het ministerie van Sociale Zaken wist vooraf van de eerste versoepeling, blijkt uit een antwoord aan de Eerste Kamer. Instemming van het kabinet was volgens toenmalig VVD-minister Mariëlle Paul ‘niet aan de orde’.


Op 6 augustus 2025 schreef DNB in een toezichtsbericht dat pensioenfondsen bij het berekenen van de gevolgen van de overstap „gemotiveerd” mochten afwijken van de vaste rekenaannames die het kabinet in een besluit had vastgelegd. Die aannames gaan onder meer over verwachte rendementen. De toezichthouder deed dat na „vragen en opmerkingen uit de sector”.
Het ging om een zogeheten Q&A: een document met vragen en antwoorden waarin DNB uitlegt hoe fondsen de regels moeten toepassen. Zo’n document gaat niet langs de Tweede of de Eerste Kamer.
Binnen vijf weken bijgesteld
Op 9 september 2025 paste DNB de Q&A alweer aan. De tekst kon volgens de toezichthouder „onbedoeld de indruk wekken” dat fondsen ook mochten afwijken bij de pensioenverwachting die deelnemers te zien krijgen. „Dat is niet het geval.”
De ruimte bleef alleen bestaan voor de berekening van het zogenoemde netto profijt: hoeveel elke leeftijdsgroep er bij de overstap op vooruitgaat of op achteruitgaat. Fondsen die al waren overgestapt, besluiten die DNB al had genomen en berekeningen die de toezichthouder al had goedgekeurd, bleven buiten schot.
NieuwRechts schreef eerder over de versoepeling van augustus.
Ministerie wist ervan
De 50PLUS-fractie in de Eerste Kamer stelde via de Kamercommissie voor Sociale Zaken 36 vragen over de Q&A, waarbij BBB zich aansloot. Een daarvan: „Is deze aanpassing van de FTK-regels vooraf met uw ambtsvoorganger besproken?” Ook in de Tweede Kamer stelde BBB Kamervragen.
Minister Paul antwoordde op 6 november 2025: „Het was het ministerie bekend dat DNB een Q&A zou opstellen.” Instemming van de regering was volgens haar „dan niet aan de orde”. „Het gaat hier niet om een wijziging van de wetgeving, maar om een verduidelijking binnen het geldende wettelijke kader.”
Hoeveel goedgekeurde overstapplannen door de aanpassing werden geraakt, staat niet in het antwoord. Wel schreef de minister dat de verduidelijking geen gevolgen heeft voor fondsen die al zijn overgestapt.
Derde aanpassing in juli
In juli 2026 sleutelde DNB voor de derde keer aan dezelfde Q&A, over de uitgangspunten voor deze berekeningen. Tegelijk paste de toezichthouder een tweede Q&A aan, over hoe fondsen premiekortingen, bijstortingen en terugstortingen moeten meetellen in het netto profijt. Uit gesprekken met de sector bleek volgens DNB „behoefte aan verdere verduidelijking”.
Al in juni en juli 2025 had DNB nieuwe uitleg gegeven over de spreidingstermijn, de periode waarover fondsen meevallers en tegenvallers in de pensioenen uitsmeren, en over premies en compensatie. De Q&A over de uitgangspunten bestaat sinds oktober 2023 en is sindsdien drie keer gewijzigd.
Geen nieuwe regel, zeggen DNB en ministerie
DNB en het ministerie benadrukken dat de rekenaannames in het besluit zelf niet zijn veranderd. „De in het Besluit FTK opgenomen parameters zijn correct”, schreef Paul aan de Eerste Kamer. De aanpassing van juli 2026 is volgens DNB grotendeels tekstueel en moet de uitleg in lijn brengen met de wettekst. De regels voor premiekortingen en bijstortingen waren volgens de toezichthouder „al onderdeel van de bestaande uitleg”.
Uit de stukken blijkt niet dat een fonds of een groep deelnemers aantoonbaar nadeel heeft gehad van de tijdelijke ruimte. Wel kunnen de rekenaannames volgens de minister invloed hebben op de premie en op het moment waarop een fonds de pensioenen weer mag verhogen.
De overstap naar het nieuwe stelsel loopt intussen door. DNB beoordeelt per fonds of de berekeningen deugen voordat de opgebouwde pensioenen worden omgezet.